
CIC Banque en ligne & Compte
- Évaluation
- 4,7
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
CIC Banque en ligne & Compte - Captures d'écran
Avantages
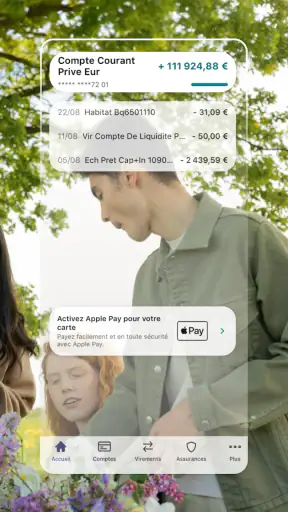
- Consultation des comptes et opérations disponible à tout moment.
- Virements et gestion des bénéficiaires directement depuis l’application.
- Authentification renforcée pour sécuriser l’accès au compte.
- Possibilité de contacter un conseiller depuis l’espace client.
- Notifications pratiques pour suivre les mouvements du compte.
Inconvénients
- Certaines fonctionnalités peuvent varier selon le type de compte détenu.
- L’application nécessite une connexion internet pour la plupart des opérations.
- Des délais peuvent s’appliquer lors de l’ajout d’un nouveau bénéficiaire.
- L’interface peut sembler moins intuitive aux nouveaux utilisateurs.
- Certaines demandes nécessitent encore un échange avec un conseiller.
CIC Banque en ligne & Compte - Description
- Nom de l'application
- CIC Banque en ligne & Compte
- Nom du package
- com.cic_prod.bad
- Développeur
- Euro Information
- Catégorie
- Finance
- Dernière mise à jour
- 28 juin 2010
- Version
- Varie selon l'appareil
Gérer sa banque depuis un téléphone peut être très pratique, mais l’expérience dépend beaucoup du moment où l’on ouvre l’application. J’ai utilisé CIC Banque en ligne & Compte comme un outil du quotidien, surtout pour vérifier un solde, suivre une opération et retrouver rapidement les services liés à mon compte. Mon impression générale est celle d’une application financière complète, pensée pour les clients du CIC qui veulent réunir leurs démarches courantes au même endroit plutôt que passer systématiquement par un ordinateur ou une agence.
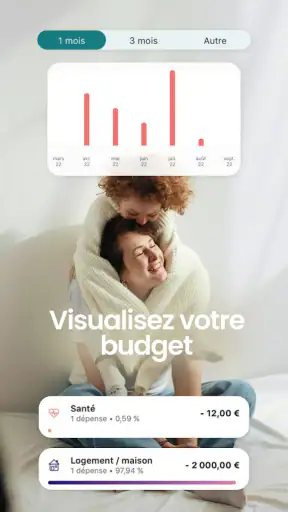
Cette application gratuite appartient à la catégorie de la finance et est développée par Euro Information. Elle couvre la gestion de compte, la carte bancaire, le crédit, le prêt, l’épargne, la bourse et Wero. Ce périmètre est important : on ne parle pas seulement d’un lecteur de solde, mais d’un accès mobile à plusieurs aspects de la relation bancaire. En revanche, cette richesse peut aussi rendre l’interface moins immédiate pour quelqu’un qui cherche uniquement une vue très épurée de ses dépenses.
Une banque mobile qui dépend du bon moment et du bon réseau
Ce qui se passe quand la connexion est bonne
La consultation d’un compte bancaire est par nature liée à des informations qui doivent être actualisées. Dans mon usage, le téléphone devient surtout une fenêtre vers les services en ligne du CIC : je l’ouvre lorsque j’ai besoin d’une information récente ou d’une action précise, plutôt que comme une application que je consulte sans raison. Cette nuance compte, car la qualité de l’expérience dépend directement de la connexion disponible au moment de l’action.
Avec un réseau stable, le parcours est plutôt naturel pour les besoins habituels. Je peux commencer par contrôler la situation du compte, puis passer à une opération liée à la carte, à l’épargne ou à un autre produit sans changer d’environnement. Le fait de retrouver ces domaines dans la même application est plus intéressant qu’il n’y paraît : cela évite de multiplier les applications financières et réduit le risque de chercher une fonction au mauvais endroit.
La connectivité joue aussi sur la confiance. Pour une application bancaire, voir des informations récentes est plus important que bénéficier d’une interface spectaculaire. Avant de prendre une décision, comme vérifier si un prélèvement est passé ou si le montant disponible permet une dépense, je préfère attendre que les informations se chargent correctement plutôt que me fier à un affichage ancien. Une donnée bancaire consultée au mauvais moment peut être plus trompeuse qu’une donnée simplement absente.
Les situations mobiles où elle est la plus utile
Son intérêt apparaît particulièrement dans les moments où je n’ai pas envie d’attendre de rentrer chez moi. Avant un achat important, je peux consulter mon compte depuis mon téléphone et vérifier les mouvements récents. Après une dépense, je peux revenir voir si elle apparaît déjà ou si le solde a évolué. Pour un déplacement, l’accès mobile évite également de dépendre d’un ordinateur, à condition d’avoir une connexion suffisamment fiable.
J’apprécie aussi le fait que l’application ne se limite pas au compte courant. Un utilisateur qui suit également une épargne, un prêt ou des placements peut avoir une vision plus cohérente de sa relation avec le CIC. Cela ne remplace pas forcément une analyse approfondie sur un écran plus grand, notamment pour la bourse ou des décisions financières complexes, mais c’est utile pour garder un œil sur plusieurs produits pendant une journée normale.
Un scénario concret résume bien son intérêt. Je suis dans un magasin, je m’apprête à régler une dépense imprévue et je veux vérifier rapidement la marge dont je dispose. J’ouvre l’application, je consulte les informations du compte et, si nécessaire, je regarde aussi les opérations récentes. Si la connexion répond correctement, cette vérification prend moins de temps que de chercher un ordinateur. Si le réseau est instable, en revanche, je préfère ne pas tirer de conclusion hâtive à partir d’un écran qui tarde à se mettre à jour.
Quand le téléphone devient moins confortable
Le mobile impose ses propres limites. Lire une liste de mouvements ou comparer plusieurs informations est moins confortable sur un petit écran que sur un ordinateur. Les rubriques liées au crédit, au prêt, à l’épargne ou à la bourse demandent parfois plus d’attention qu’une simple consultation de solde. Je trouve donc l’application adaptée aux vérifications et aux actions ciblées, mais moins idéale pour prendre une décision financière importante dans la précipitation.
La dépendance au réseau accentue cette différence. Dans un endroit où la connexion est lente, je peux perdre du temps à attendre une actualisation ou hésiter sur le statut d’une action. Pour cette raison, je conseille de ne pas lancer une démarche sensible entre deux activités, dans un transport ou juste avant une échéance. Il vaut mieux choisir un moment où l’on peut vérifier le résultat et recommencer calmement si nécessaire.
Cette prudence vaut aussi pour Wero. Un service de paiement entre particuliers peut être très pratique lorsque l’on doit régler ou rembourser quelqu’un rapidement, mais une opération financière n’est pas le genre de tâche que je veux effectuer en regardant à peine l’écran. Je vérifie le destinataire, le montant et le retour de l’application avant de considérer la démarche terminée. Le confort du mobile ne doit pas faire disparaître ces vérifications.
Que faire en cas d’échec ou d’écran qui ne répond pas ?
Le premier réflexe, pour moi, consiste à distinguer un problème de connexion d’un problème lié à l’application. Si une page tarde à s’afficher, je vérifie d’abord si le téléphone capte correctement, puis je relance l’accès sans multiplier immédiatement les tentatives. Cette méthode évite de créer de la confusion, surtout lorsqu’une action bancaire a peut-être été prise en compte mais que l’écran final n’est pas apparu comme prévu.
Après une tentative interrompue, je commence par consulter l’historique ou l’état du compte avant de recommencer. C’est un conseil simple, mais il est particulièrement important pour un virement, une opération avec Wero ou une démarche qui pourrait être enregistrée malgré une fermeture inattendue. Refaire l’action trop vite peut conduire à un doublon. Dans ce genre de situation, je préfère attendre une connexion plus stable et contrôler les informations déjà visibles.
Il faut également accepter qu’une application bancaire ne puisse pas tout résoudre instantanément depuis un téléphone. Si la situation concerne un crédit, un prêt, une opération inhabituelle ou une question qui demande un échange humain, l’application reste surtout un point d’accès à l’information. Elle peut aider à préparer la démarche, mais elle ne remplace pas toujours le conseil d’un interlocuteur. Pour une décision engageante, je ne me contente pas d’un parcours rapide sur mobile.
Cette approche est encore plus pertinente pour la bourse. Consulter un portefeuille ou suivre une information depuis un téléphone peut être pratique, mais un écran mobile et une connexion incertaine ne constituent pas le meilleur contexte pour agir dans la précipitation. Je considère l’application comme un outil de suivi et d’accès, pas comme une invitation à multiplier les décisions impulsives. La simplicité du geste ne doit pas être confondue avec la simplicité du choix financier.
Utiliser l’application sans gaspiller sa connexion
Je n’ai pas besoin de laisser l’application ouverte en permanence. Pour limiter les consultations inutiles, je l’utilise lorsque j’ai un objectif clair : vérifier une opération, contrôler un montant, consulter un produit ou effectuer une démarche déterminée. Cette habitude rend l’usage plus lisible et évite de relancer plusieurs fois les mêmes écrans lorsque le réseau est faible.
Dans un contexte mobile, je privilégie aussi les sessions courtes mais attentives. Je prépare mentalement ce que je veux vérifier avant d’ouvrir l’application, puis je ferme une fois l’information obtenue ou l’action confirmée. Cela ne change pas seulement la consommation de connexion : cela réduit également le risque de naviguer par erreur dans une rubrique de crédit, d’épargne ou de paiement alors que je cherchais simplement un mouvement bancaire.
La bonne stratégie consiste donc à séparer les tâches. Une consultation rapide du compte peut se faire pendant une pause, tandis qu’une démarche plus importante mérite un endroit calme et une connexion régulière. Pour comparer des placements, examiner un prêt ou réfléchir à une modification liée à la carte, je préfère prendre le temps nécessaire plutôt que tout faire dans un environnement mobile instable.
Une couverture complète, avec une courbe d’apprentissage réelle
La force principale de CIC Banque en ligne & Compte est de rassembler beaucoup de besoins dans une seule application. Le compte, la carte bancaire, le crédit, le prêt, l’épargne, la bourse et Wero forment un ensemble cohérent pour un client du CIC. Je trouve cette centralisation plus pratique que l’utilisation d’outils séparés, surtout lorsque je veux passer d’une information générale à un produit précis sans changer de service.
Son revers est la densité. Une personne qui attend une application réduite à trois fonctions — solde, mouvements et virement — peut trouver l’ensemble plus chargé qu’une solution financière minimaliste. Les utilisateurs qui ne sont pas clients du CIC n’y trouveront pas le même intérêt qu’avec une application bancaire indépendante ou un agrégateur capable de réunir plusieurs établissements. Dans ce cas, une solution multi-banques sera souvent plus adaptée à une vision globale des finances.
Par rapport au site web consulté sur ordinateur, la version mobile gagne en disponibilité et en rapidité pour les vérifications courantes. En contrepartie, l’écran réduit rend les comparaisons et les lectures longues moins agréables. Par rapport à une application de paiement spécialisée, elle propose un environnement bancaire plus large, mais elle peut sembler moins directe si le seul besoin consiste à envoyer de l’argent à un proche. Le meilleur choix dépend donc moins du nombre de fonctions que de la façon dont on gère réellement son argent.
À qui je la recommande, et à qui je la déconseille
Je la recommande d’abord aux clients du CIC qui veulent suivre leurs comptes depuis un téléphone et retrouver plusieurs services au même endroit. Elle convient bien à quelqu’un qui consulte régulièrement son solde, surveille sa carte, suit une épargne ou souhaite accéder à des informations liées à un prêt sans attendre d’être devant un ordinateur. Son périmètre est également intéressant pour les personnes qui utilisent Wero et préfèrent garder leurs démarches dans leur environnement bancaire.
Je la conseillerais moins à une personne qui cherche une expérience extrêmement dépouillée, ou à quelqu’un qui veut agréger plusieurs banques dans une seule vue. Elle n’est pas non plus le meilleur outil pour analyser longuement un investissement ou prendre une décision financière complexe dans un contexte pressé. Dans ces cas, un écran plus grand, un relevé détaillé ou un échange avec un conseiller peuvent apporter davantage de confort et de recul.
L’application est gratuite et classée PEGI 3, ce qui la rend accessible dans le cadre habituel d’un service bancaire grand public. Elle bénéficie d’une présence installée : on compte plus d’un million d’installations, avec une moyenne de 4,7 sur 5 fondée sur environ 46 000 évaluations. Ces chiffres montrent une adoption solide, mais ils ne remplacent pas l’essai personnel : la satisfaction dépendra surtout du fait que l’on soit client du CIC et que l’on apprécie une application assez large plutôt qu’un outil minimaliste.
Mon verdict sur l’expérience connectée
Après l’avoir utilisée, je vois CIC Banque en ligne & Compte comme une application de gestion quotidienne sérieuse, surtout pour les clients qui veulent réunir leurs comptes et leurs produits CIC sur mobile. Elle est convaincante lorsque la connexion est stable et que l’on sait exactement ce que l’on vient faire. La consultation du compte, le suivi de la carte et l’accès à l’épargne ou aux prêts gagnent beaucoup à être disponibles dans une même interface.
Ma réserve principale concerne moins le contenu que le contexte d’utilisation. Une mauvaise connexion, un écran trop petit ou une démarche lancée dans la précipitation peuvent rendre l’expérience moins confortable. Je recommande donc de traiter les opérations sensibles avec méthode : vérifier le réseau, lire les informations affichées, contrôler le résultat et ne pas recommencer automatiquement après un échec apparent.
Le service existe depuis le 28 juin 2010, ce qui s’inscrit dans une présence durable parmi les outils mobiles du CIC. Pour moi, sa valeur ne vient pas d’un effet spectaculaire, mais de la possibilité de retrouver plusieurs aspects de sa banque au moment où l’on en a besoin. Si vous êtes client du CIC et cherchez un accès mobile complet plutôt qu’une simple application de solde, c’est une option que je peux recommander. Si vous recherchez une expérience multi-banques, une analyse d’investissement très détaillée ou un fonctionnement pensé pour des connexions incertaines, je regarderais plutôt du côté d’une solution plus spécialisée.
FAQ
Qu’est-ce que CIC Banque en ligne & Compte permet de faire ?
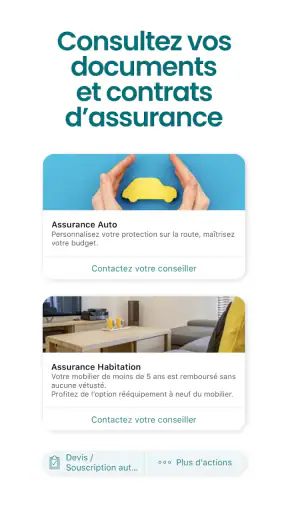
CIC Banque en ligne & Compte permet de consulter et gérer ses comptes bancaires depuis un smartphone ou une tablette. Après connexion, vous pouvez vérifier le solde, consulter les opérations, effectuer des virements, gérer vos bénéficiaires, suivre vos cartes et accéder à certains documents. L’application sert également à contacter votre conseiller et à piloter plusieurs produits CIC depuis un même espace.
L’application CIC Banque en ligne & Compte est-elle sécurisée ?
L’application utilise des dispositifs de sécurité destinés à protéger l’accès aux comptes et la validation des opérations. Selon votre appareil et les services activés, la connexion peut être confirmée par un code personnel, la biométrie ou un système d’authentification renforcée. Il reste indispensable de conserver vos identifiants confidentiels, d’éviter les réseaux Wi-Fi publics et de télécharger l’application uniquement depuis une boutique officielle.
Peut-on effectuer des virements avec l’application CIC ?
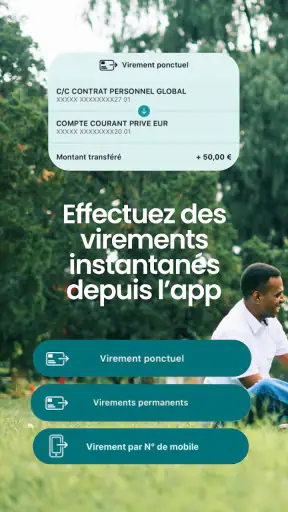
Oui, l’application permet généralement d’effectuer des virements entre ses propres comptes et vers des bénéficiaires enregistrés, sous réserve des services disponibles sur votre contrat. Vous pouvez consulter les bénéficiaires, saisir le montant et vérifier les informations avant confirmation. Certaines opérations peuvent demander une authentification supplémentaire, tandis que les délais et plafonds dépendent du type de virement et des conditions appliquées à votre compte.
L’application permet-elle de gérer les cartes bancaires ?
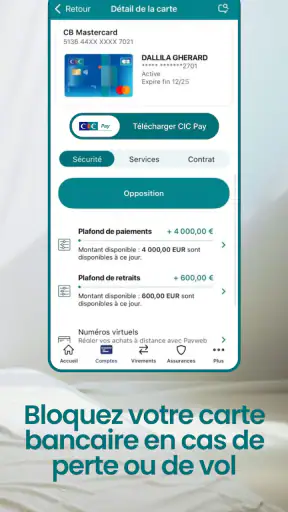
La gestion des cartes fait partie des fonctions pratiques proposées par l’espace mobile CIC. Vous pouvez notamment consulter les informations liées à vos cartes, suivre les paiements et, selon les options disponibles, agir en cas de perte ou de besoin de blocage. Les fonctionnalités exactes peuvent varier selon votre carte, votre contrat et la version de l’application installée.
Que faire si je n’arrive pas à me connecter à mon compte CIC ?
En cas de problème de connexion, commencez par vérifier votre identifiant, votre code personnel, la qualité de votre connexion Internet et la mise à jour de l’application. Évitez de multiplier les tentatives si vous pensez avoir oublié vos informations, car l’accès peut être temporairement bloqué. Utilisez ensuite les procédures officielles de récupération ou contactez le CIC par un canal reconnu, sans communiquer vos codes à un tiers.


